
TUS PREGUNTAS, RESPONDIDAS
Grandes preguntas.Respuestas simples.
Respuestas honestas de Abdallah H. Fragomeno, asesor hipotecario en Miami con más de 20 años de experiencia.
Sobre Abdallah
¿Cuánto tiempo llevas en el negocio hipotecario?
Más de 20 años. En ese tiempo he ayudado a compradores de vivienda por primera vez, familias que se mudan a una casa más grande, inversionistas y propietarios que refinancian, en casi cualquier escenario de préstamo que te puedas imaginar.
¿En qué estados tienes licencia?
En Florida. Tengo licencia en todo el estado, NMLS 366447, con Premier Financial Group of Florida, LLC, NMLS 1318440.
¿Atienden en español?
Sí. Trabajamos con clientes en inglés y español todos los días. Para otros idiomas, podemos usar herramientas de traducción para asegurarnos de que entiendas cada paso.
¿En qué se diferencia trabajar contigo de un banco grande o un prestamista en línea?
Hay dos grandes diferencias. Primero, somos locales, así que puedes reunirte conmigo en persona, algo que importa cuando estás haciendo la compra más grande de tu vida. Segundo, un banco solo puede ofrecer sus propios programas. Como corredor hipotecario, trabajamos con una variedad de prestamistas, así que tenemos programas de préstamo para casi cualquier escenario, y comparamos términos y tasas entre ellos para encontrar la mejor opción para ti.
¿Qué tan rápido respondes? ¿Trabajas noches y fines de semana?
Normalmente respondemos en cuestión de horas, y sí, responder en las noches y los fines de semana es parte del trabajo. Las casas no esperan al lunes.
¿Te reúnes en persona, o por teléfono y video?
Las tres opciones. Prefiero reunirme en persona, porque me gusta ponerle cara a la voz, y esta probablemente sea tu compra más grande. Si eso no te funciona, podemos agendar fácilmente una llamada por teléfono o por video.
¿Qué zonas atiendes?
Principalmente Miami-Dade y Broward. Como tengo licencia en todo Florida, ayudar a clientes en Tampa, Orlando, Naples o Jacksonville también es completamente normal.
Para comenzar
¿Cuál es el primer paso para la preaprobación y cuánto tarda?
El primer paso es una breve conversación de introducción para entender tu situación y tus metas. A partir de ahí, las preaprobaciones normalmente salen en 24 horas una vez que tenemos tus documentos.
¿La preaprobación afecta mi crédito?
No con PREMIER. Te preaprobamos con una sola consulta de crédito suave (soft), que no afecta tu puntaje y que otros prestamistas no pueden ver. Toda hipoteca, incluidos los préstamos Non-QM, sí requiere una consulta de crédito completa (hard) antes de enviar el préstamo a un prestamista. La hacemos solo cuando ya tienes un contrato de compra firmado y estás listo para seguir adelante, y te avisamos antes. Así tu crédito se revisa a fondo una sola vez, cuando cuenta, y no cada vez que buscas casas.
¿Cuál es la diferencia entre estar precalificado y estar preaprobado?
Una precalificación es un estimado rápido de cuánto podrías pedir prestado, basado en la información que nos das sin verificarla. Una preaprobación es una revisión formal de tus finanzas verificadas, y les demuestra a los vendedores que eres un comprador serio y calificado.
¿Cuánto tiempo toma desde la solicitud hasta el cierre?
Normalmente unos 21 días. Algunas cosas ajenas al préstamo en sí pueden afectar el tiempo, como el título de la propiedad, las reparaciones o la tasación, y te mantenemos al tanto de todo.
Crédito, ingresos y pago inicial
¿Cuál es el puntaje de crédito mínimo con el que trabajas?
Cada programa tiene sus propias pautas. En los préstamos convencionales, Fannie Mae ya no establece un puntaje mínimo fijo para los préstamos aprobados mediante su suscripción (underwriting) automatizada (desde noviembre de 2025); los préstamos con suscripción manual todavía tienen un mínimo, y muchos prestamistas fijan el suyo, a menudo alrededor de 620. En FHA, por lo general, alrededor de 580. VA no tiene un mínimo oficial, y algunos prestamistas aceptan desde 560. Tu situación completa también cuenta, así que habla conmigo aunque estés cerca.
¿Qué puntaje de crédito usan los prestamistas hipotecarios: FICO o VantageScore?
Depende del programa de préstamo. A octubre de 2026, Fannie Mae y Freddie Mac aceptan Classic FICO o VantageScore 4.0 para préstamos convencionales, y los préstamos VA aceptan ambos. Los préstamos FHA y los convencionales con suscripción manual siguen usando FICO. En PREMIER podemos revisar ambos y, cuando el programa y el prestamista lo permiten, usamos el modelo que más te favorece. Todos los prestatarios de un mismo préstamo se evalúan con el mismo modelo. El puntaje que ves en tu app de crédito puede no ser el que usa un prestamista hipotecario, así que consúltanos antes de sacar conclusiones.
¿Cuánto necesito realmente para el pago inicial?
Menos de lo que la mayoría piensa, y no siempre necesitas un pago inicial grande. Los préstamos VA ofrecen financiamiento sin pago inicial para veteranos y miembros del servicio militar elegibles, sujeto a las pautas de VA y del prestamista. FHA es conocido por su pago inicial bajo, y los préstamos convencionales también tienen opciones con pago inicial bajo. Los programas de asistencia para el pago inicial pueden reducir aún más lo que llevas al cierre, según la elegibilidad y los fondos disponibles. Te mostraré exactamente lo que aplica en tu caso.
¿Puedo usar dinero regalado por mi familia para el pago inicial?
Sí. Los fondos de regalo se pueden usar para el pago inicial de una vivienda principal, una segunda vivienda y, con algunos programas de préstamo, incluso una propiedad de inversión.
¿Ayudan a quienes trabajan por cuenta propia?
Sí, y tenemos programas flexibles para trabajadores independientes. Las opciones más comunes te califican con estados de cuenta bancarios o con el estado de pérdidas y ganancias de tu empresa, y también se pueden usar las declaraciones de impuestos. Algunos programas no requieren ningún documento de ingresos, pero necesitan un pago inicial más grande. Todo depende del programa y de tu elegibilidad.
¿Pueden ayudarme si acabo de empezar un trabajo nuevo o cambié de empleo hace poco?
Sí. Un trabajo nuevo o reciente puede funcionar. En algunos casos, tus estudios pueden incluso contar como historial laboral. Por ejemplo, si te acabas de graduar en contabilidad y te contrataron como contador, tus estudios pueden contar en lugar de experiencia laboral previa.
¿Pueden ayudar a compradores con ITIN o que no son ciudadanos estadounidenses?
Sí. Ofrecemos préstamos ITIN y programas para personas que no son ciudadanas de EE. UU., incluidos residentes permanentes y titulares de visas de trabajo, algunos con documentación mínima y un proceso simplificado.
¿Puedo comprar casa después de una bancarrota, una ejecución hipotecaria o una venta corta (short sale)?
Sí. El período de espera depende del programa de préstamo y de tu pago inicial. Los préstamos FHA y convencionales generalmente requieren una espera de unos dos años, mientras que algunos programas alternativos tienen períodos de espera mucho más cortos. Contáctame y te diré lo que aplica en tu situación.
Tipos de préstamo
¿Qué tipos de préstamo ofrecen?
FHA, VA, convencional, jumbo, DSCR y préstamos para inversionistas, préstamos con estados de cuenta bancarios y con estado de pérdidas y ganancias, préstamos ITIN y más. También ofrecemos préstamos para médicos (physician loans) para profesionales de la medicina elegibles, y HELOC para viviendas principales, segundas viviendas y propiedades de inversión. Los programas de préstamos para médicos pueden superar ampliamente el límite de préstamo conforme (conforming), y algunos ofrecen pago inicial bajo o sin pago inicial. Algunos prestamistas ofrecen montos de préstamo de hasta $2.5 millones, dependiendo del puntaje de crédito, la relación deuda-ingreso y otras pautas (a octubre de 2026).
¿Hay programas de asistencia para el pago inicial en Florida?
Sí. Trabajamos con programas de asistencia para el pago inicial; el más común es el programa Hometown Heroes de Florida. Cada programa depende de la elegibilidad y de los fondos disponibles, así que pregúntame para cuáles podrías calificar.
¿Pueden financiar condominios en Miami, incluidos edificios no garantizables (non-warrantable)?
Sí, incluidos los condominios no garantizables (non-warrantable). Las pautas para condominios cambian con frecuencia, especialmente en Florida, así que escríbeme y reviso el edificio específico por ti.
¿Hacen préstamos para propiedades de inversión o segundas viviendas?
Sí, para ambas, incluidos préstamos DSCR que califican según el ingreso por alquiler de la propiedad.
Refinanciamiento
¿Cuándo tiene sentido refinanciar?
No hay una regla única. Depende de tus metas, como bajar tu pago, consolidar deudas, liberar efectivo para inversiones o mejorar tu flujo de efectivo mensual. Haré los cálculos contigo y te diré honestamente si tiene sentido.
¿Ofrecen refinanciamiento con retiro de efectivo (cash-out)?
Sí, de varios tipos, ya sea que quieras consolidar deudas, remodelar o invertir, y te daré un plazo realista desde el principio. También ofrecemos HELOC, que te permiten pedir prestado contra el valor líquido (equity) de tu vivienda y mantener tu primera hipoteca actual. Algunos prestamistas usan una valoración automatizada de la vivienda en lugar de una tasación completa, lo que puede acortar el plazo. En tu vivienda principal, los fondos se liberan después del derecho de cancelación de 3 días hábiles.
¿Hacen refinanciamientos simplificados (streamline) VA y FHA?
Sí. Ambos generalmente requieren unos seis meses de pagos en tu préstamo actual, y podemos empezar el proceso desde el quinto mes.
Costos y después del cierre
¿Qué costos de cierre debo esperar en Florida?
Los costos de cierre varían mucho según el programa de préstamo, el uso de la propiedad, el puntaje de crédito, los impuestos a la propiedad, los cargos de título, la HOA, el seguro de propietario de vivienda y el seguro contra inundaciones. No es una forma de evadir la pregunta. Es la respuesta honesta, y por eso te daré un estimado real para tu situación.
¿El vendedor puede pagar parte de mis costos de cierre?
Sí. Las concesiones del vendedor normalmente van del 3% al 9% del precio, dependiendo del programa de préstamo, tu pago inicial y el uso que le darás a la propiedad.
¿Seguirás en contacto después del cierre?
Por supuesto. Me encanta mantenerme en contacto con mis clientes anteriores, estar pendiente de formas de ahorrarte dinero y ayudarte con lo que venga después.
¿Cuál es tu consejo #1 para quienes compran por primera vez en Miami?
No te descartes demasiado pronto. Muchos compradores creen que necesitan un pago inicial grande, un puntaje de crédito de 740 o declaraciones de impuestos perfectas, o no saben que los fondos de regalo y los créditos del vendedor pueden ayudar. Habla con un asesor de préstamos que ofrezca una amplia variedad de programas, no solo con el banco donde haces tus operaciones bancarias del día a día.
TU ASESOR HIPOTECARIO
Mucho gusto.Soy Abdallah.
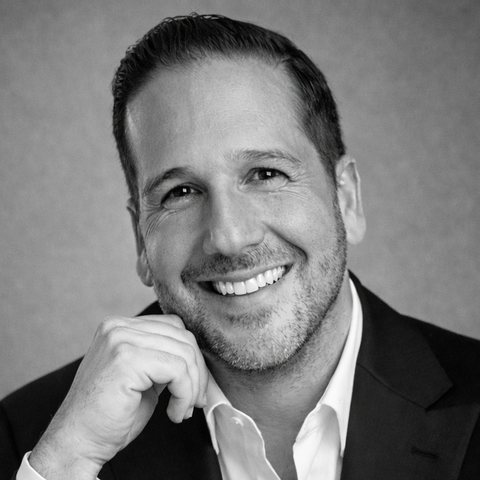
Tu asesor hipotecario de confianza en Miami. Estoy aquí para que el financiamiento de tu casa sea simple y sin estrés.
Abdallah H. Fragomeno · Asesor Hipotecario · NMLS ID 366447
¿Prefieres la oficina? Línea del equipo: 888.718.4440
Los mensajes de texto son opcionales. Pueden aplicarse tarifas de mensajes y datos. Responde STOP para cancelar o HELP para recibir ayuda. Política de privacidad.

Todo listo paratu preaprobación.
Solicita en línea y luego envía los documentos de mi lista. Yo me encargo del resto.