
PROGRAMAS DE PRÉSTAMO · CONVENCIONAL
Préstamos convencionales.La hipoteca de todos los días.
Un préstamo convencional es una hipoteca que no está asegurada por una agencia del gobierno. La mayoría sigue las pautas de Fannie Mae y Freddie Mac. Son adecuados para compradores con ingresos estables y buen crédito, para viviendas principales, segundas viviendas y propiedades de inversión.
Por Abdallah H. Fragomeno, Asesor Hipotecario, NMLS ID 366447 (se abre en una pestaña nueva) · PREMIER Financial Group of Florida, LLC, NMLS ID 1318440 · Actualizado el
¿Tienes preguntas? No hay problema.
Préstamos convencionales en Miami: la respuesta corta
- Qué es
- Una hipoteca sin seguro del gobierno, que normalmente sigue las reglas de Fannie Mae y Freddie Mac.
- Límite de préstamo en 2026
- El límite oficial es $832,750 para una vivienda de una unidad en Miami-Dade. Algunos de nuestros socios prestamistas actualmente permiten préstamos convencionales de hasta $845,000. Por encima de eso, es un préstamo jumbo.
- Crédito
- No hay un puntaje mínimo fijo en los préstamos aprobados mediante la suscripción (underwriting) automatizada de Fannie Mae; los préstamos con suscripción manual todavía tienen un mínimo. Un crédito más sólido normalmente significa mejores precios.
- Seguro hipotecario
- Se requiere con un pago inicial más pequeño, y se puede eliminar a medida que acumulas valor líquido (equity).
Para quiénes ideal.
Ingresos estables
Empleados W-2 y trabajadores independientes con dos años de declaraciones de impuestos.
Buen crédito
Un crédito más sólido normalmente significa mejores precios.
Cualquier uso de la propiedad
Viviendas principales, segundas viviendas y propiedades de inversión.
Cómofunciona.
Tasa fija o ajustable
Elige una tasa fija para tener un pago estable, o una tasa ajustable que puede cambiar después de un período inicial.
Seguro hipotecario
Con un pago inicial más pequeño, normalmente aplica el seguro hipotecario privado. Se puede eliminar más adelante a medida que acumulas valor líquido (equity).
Límites de préstamo
Los préstamos convencionales tienen un límite de préstamo conforme (conforming) que se fija cada año. Por encima de ese límite, entras en territorio jumbo.
Condominios
El edificio debe cumplir las pautas del prestamista. Revisamos el condominio desde el principio del proceso.
Es bueno saberlo.Antes de decidir.
El crédito importa
Los ajustes de precio por puntaje de crédito y pago inicial pueden cambiar tu costo. Comparamos prestamistas para encontrar la mejor opción para ti.
Eliminar el seguro hipotecario
Normalmente puedes pedir que se elimine el seguro hipotecario privado cuando alcanzas suficiente valor líquido (equity), y termina automáticamente en un punto establecido.
Preguntas,respondidas.
¿Cuál es la diferencia entre un préstamo convencional y uno FHA?
Los préstamos FHA están asegurados por la Administración Federal de Vivienda (Federal Housing Administration) y tienen pautas de crédito más flexibles, con un seguro hipotecario que a menudo dura más tiempo. Los préstamos convencionales pueden costar menos para prestatarios con un crédito más sólido. Comparamos ambos por ti.
¿Puedo comprar un condominio con un préstamo convencional?
Sí, si el edificio cumple las pautas del prestamista. En Miami importan las reservas, el seguro y las cuotas especiales (assessments) pendientes.
¿Puedo usar un préstamo convencional para una propiedad de inversión?
Sí. Las propiedades de inversión tienen requisitos y precios diferentes a los de una vivienda principal.
¿Cuál es el límite de préstamo conforme en Miami para 2026?
Para una vivienda de una unidad en Miami-Dade, el límite de préstamo conforme (conforming) de 2026 es $832,750, fijado por la Agencia Federal de Financiamiento de la Vivienda (Federal Housing Finance Agency) (se abre en una pestaña nueva). Algunos de nuestros socios prestamistas mayoristas actualmente permiten préstamos convencionales de hasta $845,000 para una vivienda de una unidad, antes del próximo límite oficial; la disponibilidad varía según el prestamista y puede cambiar. Los límites son más altos para propiedades de dos a cuatro unidades. Los préstamos por encima del límite son préstamos jumbo.
¿Qué puntaje de crédito necesito para un préstamo convencional en Florida?
No hay un mínimo fijo para los préstamos aprobados mediante la suscripción (underwriting) automatizada de Fannie Mae desde noviembre de 2025, aunque los préstamos con suscripción manual todavía tienen un mínimo y muchos prestamistas fijan su propio mínimo. Un puntaje más alto normalmente significa mejores precios, así que vale la pena comparar prestamistas.
¿Cómo elimino el seguro hipotecario privado (PMI)?
Según la ley federal, puedes pedir que se cancele el PMI cuando el saldo de tu préstamo llega al 80% del valor original de la vivienda, y termina automáticamente al 78% si estás al día con tus pagos. Una tasación que muestre un valor más alto puede permitirte eliminarlo antes, dependiendo del prestamista.
¿Puedo usar dinero de regalo para un préstamo convencional?
Sí, de familiares y de ciertos otros donantes, con una carta de regalo firmada y un registro de la transferencia. Las reglas son diferentes para las propiedades de inversión.
¿Puedo comprar una propiedad de dos a cuatro unidades con un préstamo convencional?
Sí, como vivienda principal o como inversión. Los requisitos son más estrictos que para una vivienda unifamiliar.
OTROS PROGRAMAS DE PRÉSTAMO
TU ASESOR HIPOTECARIO
Mucho gusto.Soy Abdallah.
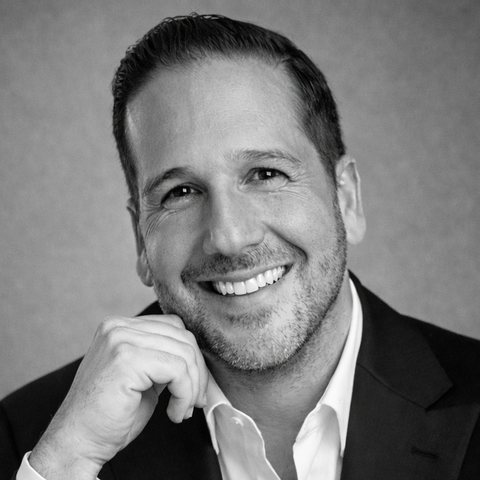
Tu asesor hipotecario de confianza en Miami. Estoy aquí para que el financiamiento de tu casa sea simple y sin estrés.
Abdallah H. Fragomeno · Asesor Hipotecario · NMLS ID 366447
¿Prefieres la oficina? Línea del equipo: 888.718.4440
Los mensajes de texto son opcionales. Pueden aplicarse tarifas de mensajes y datos. Responde STOP para cancelar o HELP para recibir ayuda. Política de privacidad.

Todo listo paratu preaprobación.
Solicita en línea y luego envía los documentos de mi lista. Yo me encargo del resto.